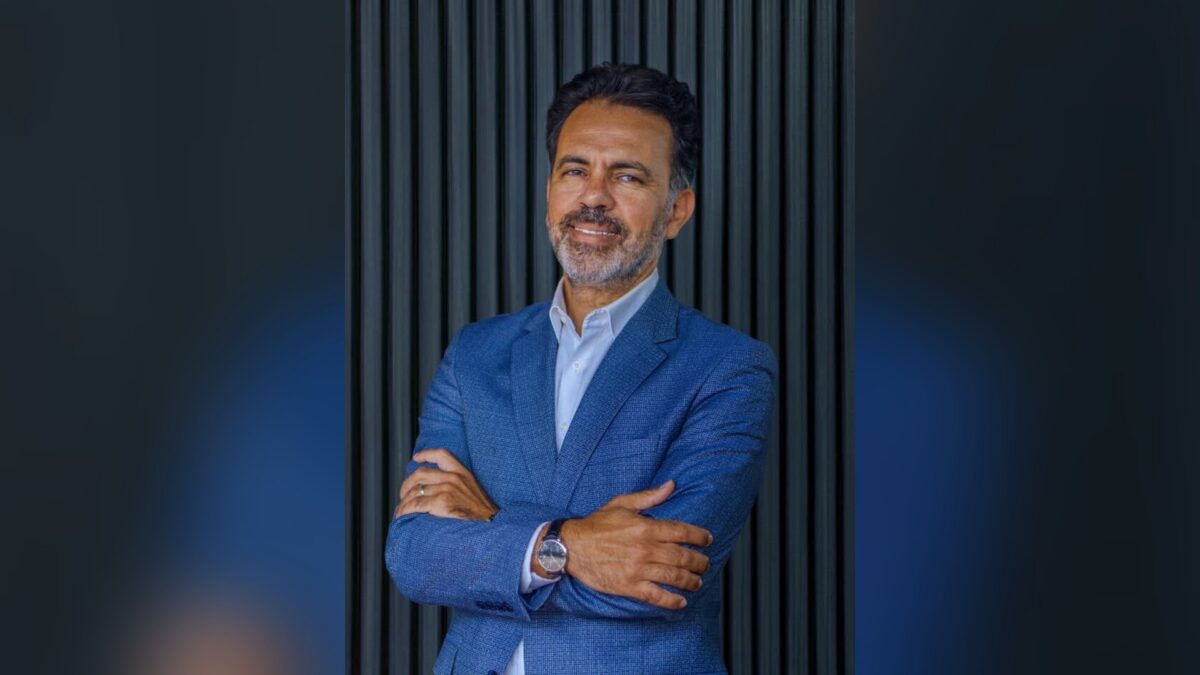
Au Maroc, le crédit bancaire progresse, mais les très petites et moyennes entreprises restent confrontées à un obstacle structurel : la sous-capitalisation chronique. C’est le diagnostic posé par Mokhlis El Idrissi, directeur général de Valoris Capital, qui pointe un décalage majeur dans l’allocation du crédit à l’économie.
Bien que les TPME représentent 80 % du tissu économique marocain, elles ne reçoivent que 15,6 % du total des crédits à l’économie et 35,5 % des crédits aux entreprises non financières. Ce déséquilibre ne découle pas seulement de barrières à l’accès au crédit, mais d’une faiblesse endémique des fonds propres : 41 % des ressources des TPME proviennent des comptes courants d’associés, tandis que seulement 20 % proviennent de fonds propres. Cette structure de bilan fragile pousse les banques à exiger des garanties réelles, souvent immobilières, créant de facto un rationnement du crédit.
Recapitaliser plutôt que multiplier les crédits
Pour El Idrissi, les garanties publiques et les mécanismes de dette, dont la supply chain finance, ne règlent que le symptôme. Le véritable enjeu est de renforcer les fonds propres et d’accompagner les entreprises dans leur gouvernance et leur stratégie financière. Le capital-investissement apparaît alors comme un levier complémentaire, apportant à la fois de la ressource et de l’expertise.
La Stratégie nationale de supply chain finance, lancée par le Maroc, offre néanmoins une amélioration réelle : elle déplace l’appréciation du risque du fournisseur vers le donneur d’ordre. Une TPME non bancable peut devenir finançable si son client l’est. Cependant, l’écart entre la pénétration du reverse factoring au Maroc (2 % du PIB) et en Europe (12 %) montre que le frein réside moins dans l’absence de produit que dans l’implication des grands donneurs d’ordre publics et privés.
La transition énergétique comme opportunité d’investissement
Le Maroc ambitionne 11,6 GW de capacités additionnelles en énergies renouvelables, ouvrant des opportunités d’investissement estimées à 104 milliards de dirhams. Valoris Capital a développé un fonds dédié à ce secteur, ciblant trois marchés distincts.
Le premier concerne les grands actifs de production — fermes éoliennes, parcs solaires, centrales d’hydrogène vert — dominés par les énergéticiens internationaux et les fonds d’infrastructure. Le Maroc dépense ainsi près d’un milliard de dirhams annuels en devises pour la maintenance et l’exploitation de ses fermes éoliennes auprès d’exploitants étrangers.
Le deuxième marché, plus accessible aux véhicules d’investissement de taille intermédiaire, est celui de l’autoproduction industrielle, appelée aussi C&I (commercial and industrial). Plus capillaire et moins capitalistique que les grands actifs, ce marché devrait croître rapidement. En effet, l’autoproduction demeure très limitée au Maroc, tandis que la publication en juin 2026 du décret d’application de la loi 82-21 sur l’autoproduction et l’assouplissement attendu du plafond d’injection aux réseaux — actuellement à 20 % contre 30 % en France — créent des conditions favorables. Les tickets d’investissement requis, de quelques dizaines de millions de dirhams, sortent du radar des fonds classiques mais correspondent à la demande croissante des exportateurs marocains exposés à la taxe carbone européenne dès 2026.
Le troisième marché cible la flexibilité et le stockage d’énergie, avec un objectif marocain de 3,5 GW d’ici 2030. Ce segment représente le goulot d’étranglement du système énergétique, particulièrement une fois dépassé le seuil des 52 % d’énergies renouvelables dans le mix électrique total.
Ces trois leviers — recapitalisation des TPME, supply chain finance et transition énergétique — redessinent le paysage du financement au Maroc, ouvrant des chemins alternatifs au crédit bancaire traditionnel.