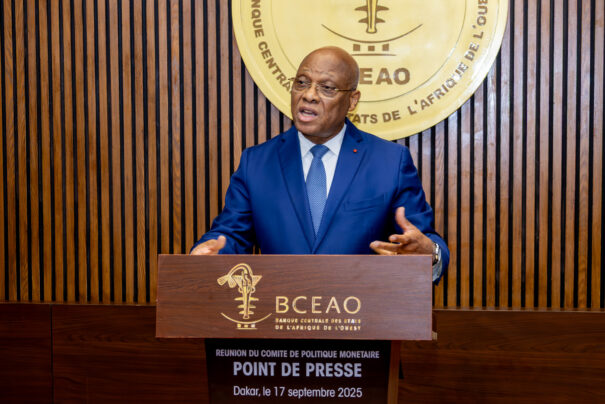
La Banque centrale des États de l’Afrique de l’Ouest (BCEAO) accélère ses réflexions sur une monnaie numérique de banque centrale (MNBC), un projet stratégique pour moderniser les systèmes de paiement de l’Union monétaire ouest-africaine. Cette avancée, présentée lors du Rapport annuel 2025 en juillet 2026, marque une étape importante dans la transformation digitale du franc CFA.
Qu’est-ce qu’une monnaie numérique de banque centrale ?
Contrairement aux cryptoactifs décentralisés, une MNBC serait une monnaie officielle émise et garantie directement par la BCEAO. Elle reposerait sur la même assise que les billets et pièces actuels, mais sous forme purement numérique. L’objectif : offrir aux citoyens et aux entreprises un moyen de paiement sûr, traçable et accessible via des plateformes électroniques.
Pour les pays de l’Union monétaire ouest-africaine — Bénin, Burkina Faso, Côte d’Ivoire, Guinée-Bissau, Mali, Niger, Sénégal et Togo — l’enjeu est majeur : réduire la dépendance au cash, faciliter les transactions, renforcer la stabilité financière et lutter contre l’informel.
Une approche progressive et réfléchie
La BCEAO n’improvise pas. Elle avance « avec prudence », selon ses propres termes, en privilégiant une phase d’étude approfondie avant toute implémentation. Cette démarche réfléchie reflète la complexité du projet : il faut concilier innovation technologique, stabilité monétaire, inclusion financière et sécurité.
Les travaux engagés couvrent plusieurs dimensions : architecture technique, cadre réglementaire, impact sur les systèmes de paiement existants, et surtout, les conséquences pour les acteurs financiers (banques commerciales, instituts de microfinance) et les citoyens.
Des bénéfices concrets pour l’économie réelle
Une MNBC pourrait transformer le quotidien économique de la région. Pour les entreprises, elle accélère les règlements, réduit les frais de transaction et améliore la traçabilité des flux. Pour les citoyens bancarisés ou non, elle offre un accès direct à une monnaie sûre sans intermédiaire.
En Guinée et dans le reste de l’espace UEMOA, où l’économie informelle reste prépondérante, ce type de monnaie pourrait aussi être un levier pour canaliser progressivement les activités vers des circuits formels, renforçant ainsi la base imposable et l’efficacité des politiques monétaires.
Les frais de change, constants pour les migrants et les petits exportateurs, pourraient également diminuer grâce à une meilleure liquidité numérique transfrontalière.
Les défis à relever
La BCEAO devra s’attaquer à plusieurs obstacles. D’abord, l’infrastructure : assurer une connectivité robuste dans tous les pays de l’Union, notamment en zones rurales. Ensuite, l’acceptation sociale : eduquer les populations sur cette nouvelle forme de monnaie et garantir sa sécurité. Enfin, l’équilibre avec le secteur bancaire privé : une MNBC ne doit pas cannibaliser les services des banques, mais les compléter.
La question de la cybersécurité et de la protection des données personnelles sera également centrale pour maintenir la confiance.
Un calendrier à définir
À ce stade, la BCEAO n’a pas annoncé de date précise de lancement. Cette prudence est justifiée : d’autres banques centrales africaines et mondiales expérimentent déjà des prototypes, et il est pertinent de tirer les leçons de ces initiatives avant de généraliser.
Le projet s’inscrit dans un contexte global d’accélération de la numérisation monétaire : la Banque des États de l’Afrique centrale (BEAC) explore également une MNBC, tout comme des institutions en Afrique du Sud, au Kenya et au Nigeria.
Pour l’Afrique de l’Ouest, cette monnaie numérique représente une opportunité de consolider l’intégration financière régionale et d’accélérer l’inclusion bancaire. La BCEAO, en procédant avec méthode, pose les fondations d’une transformation qui pourrait redéfinir les paiements et l’économie numérique du continent dans la prochaine décennie.