
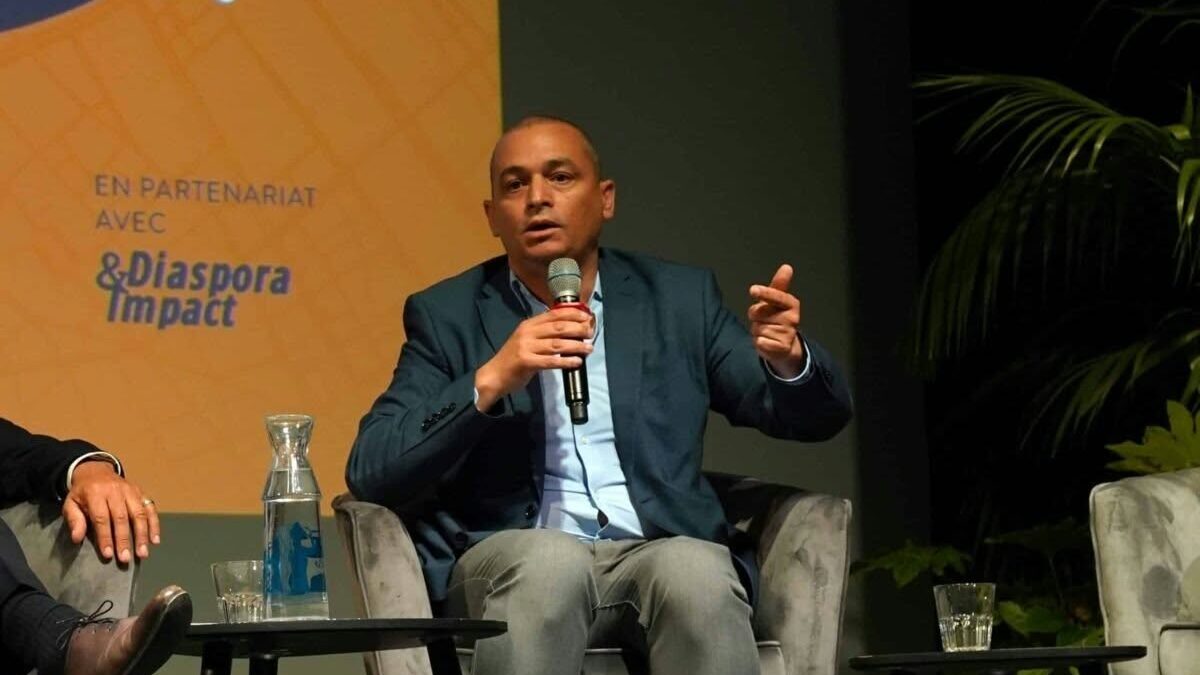
À l’approche des arbitrages budgétaires de 2027, le marché de la diaspora africaine devient un enjeu stratégique majeur pour les institutions bancaires. Face à la montée en puissance des fintechs, qui simplifient les transferts d’argent, Samir Bouzidi, CEO d’Impact Diaspora Stratégie, souligne qu’il est temps pour les banques de transformer ces flux transactionnels en relations durables.
Au-delà du simple transfert
Le potentiel est réel : en Égypte, les flux financiers de la diaspora ont bondi de 19,5 à 41,5 milliards de dollars entre 2023 et 2025. Pour les banques, l’objectif n’est plus seulement de capter ces envois, mais de proposer des services d’épargne, de crédit, d’assurance et d’investissement immobilier. Cette bascule vers une « valeur vie client » permet de passer d’un transfert ponctuel à un accompagnement financier sur le long terme.
Dix clés pour une stratégie de conquête
Pour réussir cette transition, Samir Bouzidi identifie dix leviers essentiels :
- Segmentation fine : La diaspora est plurielle. Étudiants, entrepreneurs ou retraités ont des besoins distincts qu’il faut adresser avec des offres adaptées.
- Compétitivité avant patriotisme : L’attachement au pays ne suffit pas. La confiance, la transparence des coûts et la simplicité du parcours client sont déterminantes.
- Stratégie dédiée : Les campagnes saisonnières sont insuffisantes. Il faut repenser le catalogue d’offres et l’expérience utilisateur en profondeur.
- Inclusion élargie : Ne pas limiter la cible aux pays développés ; les diasporas vivant en Afrique et dans les pays limitrophes représentent une profondeur de marché cruciale.
- Partenariats stratégiques : Collaborer avec des fintechs, des assureurs ou des promoteurs immobiliers permet d’enrichir la valeur ajoutée et de réduire les coûts d’acquisition.
- Digitalisation prioritaire : Adopter les standards du « digital & WhatsApp first » pour permettre l’ouverture de comptes et le suivi des transferts en temps réel.
- Compétences internes : Former les équipes aux spécificités de la diaspora est indispensable pour garantir une qualité de service irréprochable.
- Agilité organisationnelle : Réduire les cycles de décision et tester rapidement de nouvelles offres pour s’adapter à la vitesse des fintechs.
- Relation humaine : Démontrer une considération réelle pour la diaspora, au-delà de son apport financier, en s’impliquant dans ses projets et sa vie quotidienne.
- Vision à long terme : Considérer ce marché comme un marathon nécessitant une présence constante, et non comme un sprint limité aux périodes de fêtes.
En zone UEMOA, le cadre réglementaire de mars 2026 offre un levier supplémentaire pour structurer ces initiatives. Pour les banques, le défi est clair : construire une relation de confiance durable avec une diaspora dont le potentiel dépasse largement le simple transfert de fonds.