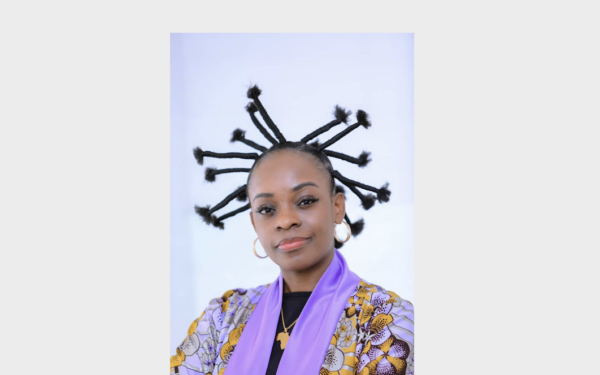

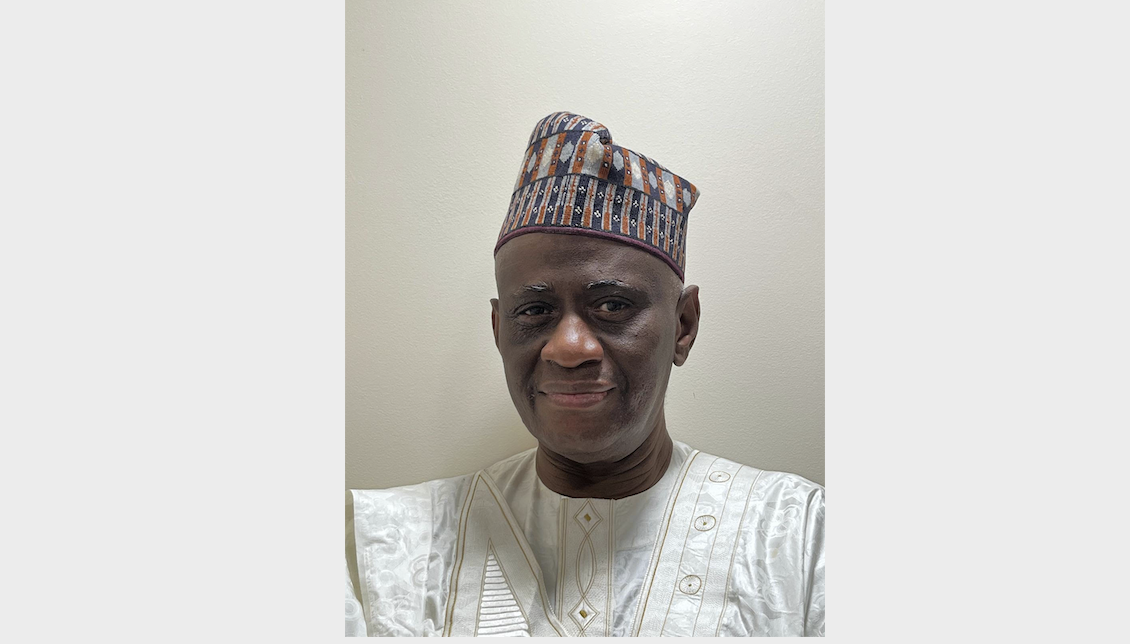
Le développement économique de l’Afrique repose sur un défi majeur : la capacité du continent à financer ses propres infrastructures. Dans une lettre ouverte adressée à Kristalina Georgieva, directrice générale du FMI, et Ajay Banga, président de la Banque mondiale, Aboubakr Kaira Barry, directeur général de Results Associates, appelle à un changement de paradigme. Selon lui, les institutions de Bretton Woods doivent prioriser le développement de marchés obligataires intérieurs plutôt que de maintenir des mécanismes de financement qui favorisent le statu quo.
L’épargne intérieure comme levier de croissance
Bien que le marché obligataire mondial ait atteint 188 000 milliards de dollars à la mi-2025, la part de l’Afrique reste marginale. Le continent ne représente qu’environ 1 % des obligations souveraines mondiales, alors qu’il contribue à hauteur de 3 % au PIB mondial. Cette situation limite l’accès à un capital patient, essentiel pour financer des projets de long terme comme les routes, l’énergie ou la santé, sans subir les risques liés aux devises étrangères.
Le FMI, par la voix de Zeine Zeidane, directeur du Département Afrique, reconnaît la nécessité de mobiliser davantage l’épargne intérieure. Toutefois, le passage à l’acte se heurte à des obstacles structurels persistants : manque de transparence budgétaire, instabilité des prix et fragilité des droits des créanciers.
Stabilité et gouvernance : les piliers indispensables
La viabilité d’un marché obligataire repose sur la confiance des investisseurs. L’inflation, en érodant le pouvoir d’achat, décourage l’épargne à long terme. Des recherches, telles que celles de Burger et Warnock sur 49 marchés obligataires, confirment que la stabilité des prix et la solidité des droits des créanciers sont les déterminants clés du développement financier.
La gouvernance joue un rôle tout aussi critique. Les données de la Banque mondiale indiquent que la révélation de dettes cachées peut entraîner une hausse des spreads souverains de 250 points de base en seulement deux mois. Le cas du Sénégal illustre cette réalité : suite à la découverte d’une dette non déclarée, son spread est passé d’environ 530 à 940 points de base, contraignant le Trésor à emprunter sur le marché régional à des taux supérieurs à 8 % avec des maturités courtes, inadaptées aux besoins d’investissement.
Sortir du piège de l’aide conditionnelle
L’auteur souligne que les financements multilatéraux ont parfois involontairement freiné les réformes nécessaires en offrant un « coussin » aux autorités. Des études de la Banque mondiale suggèrent que les décaissements vers les pays dépendants de l’aide coïncident parfois avec des fuites de capitaux vers des places offshore, estimées à environ 7,5 %.
Face à ces constats, la question de l’efficacité des prêts conditionnels est posée. Le Bureau indépendant d’évaluation du FMI note que seule la moitié des conditions structurelles est généralement mise en œuvre dans les délais. Pour Aboubakr Kaira Barry, il est temps de dépasser les réformes de façade pour bâtir des systèmes financiers intérieurs robustes, capables de soutenir une croissance autonome et durable.