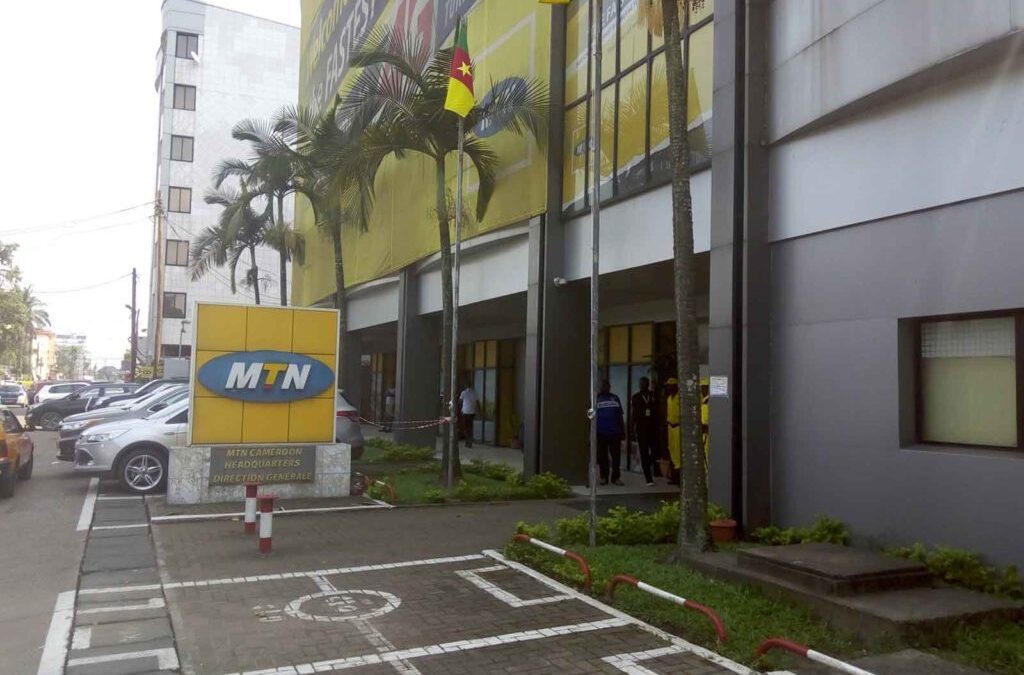
Le groupe sud-africain MTN a publié, le 9 novembre 2026, ses résultats financiers pour le troisième trimestre de l’année. Sa filiale camerounaise confirme une dynamique commerciale soutenue, affichant un chiffre d’affaires de 367,2 milliards de FCFA, soit environ 623 millions USD, sur les neuf premiers mois de 2026. Ce résultat marque une progression de 11,4 % par rapport à la même période l’année précédente.
La bascule vers les services Internet
Cette performance financière illustre la transformation du modèle économique de l’opérateur. La croissance est principalement tirée par les services de données, dont les revenus ont bondi de 24,4 % en glissement annuel. Cette tendance, déjà observée au premier semestre 2026 où la data représentait 50,8 % des revenus de services, confirme l’évolution des usages des abonnés.
En comparaison, les segments traditionnels affichent une progression plus modérée : les appels téléphoniques enregistrent une hausse de 1,5 %, tandis que les services financiers mobiles progressent de 3,4 %.
Défis de rentabilité et investissements
Malgré cette dynamique commerciale, la rentabilité opérationnelle fait face à des pressions. La marge d’EBITDA de MTN Cameroon s’établit à 43 % au 30 septembre 2026, contre 44,2 % un an auparavant, soit un recul de 1,2 point. Ce repli s’explique par les investissements constants de l’entreprise dans le renforcement de ses capacités réseau et l’extension de sa couverture.
Dans le contexte des opérations francophones du groupe, MTN Cameroon conserve néanmoins une position de leader. La filiale camerounaise génère 39,5 % des revenus de cette zone géographique. À titre de comparaison, MTN Côte d’Ivoire a réalisé environ 289 milliards de FCFA (490 millions USD) sur la même période. Si la filiale ivoirienne affiche une croissance de 16,1 % et une amélioration de sa marge d’EBITDA de 3,4 points (atteignant 39,6 %), le Cameroun maintient une marge opérationnelle supérieure.
Perspectives
À l’échelle globale, le groupe MTN affiche une santé solide avec une croissance de 17,2 % de ses revenus de services et une marge consolidée de 47,9 %. Pour la filiale camerounaise, l’enjeu des prochains mois sera de transformer cette adoption massive des services numériques en une productivité accrue, afin de s’assurer que la hausse des coûts d’exploitation ne neutralise pas les gains issus de la croissance du chiffre d’affaires.